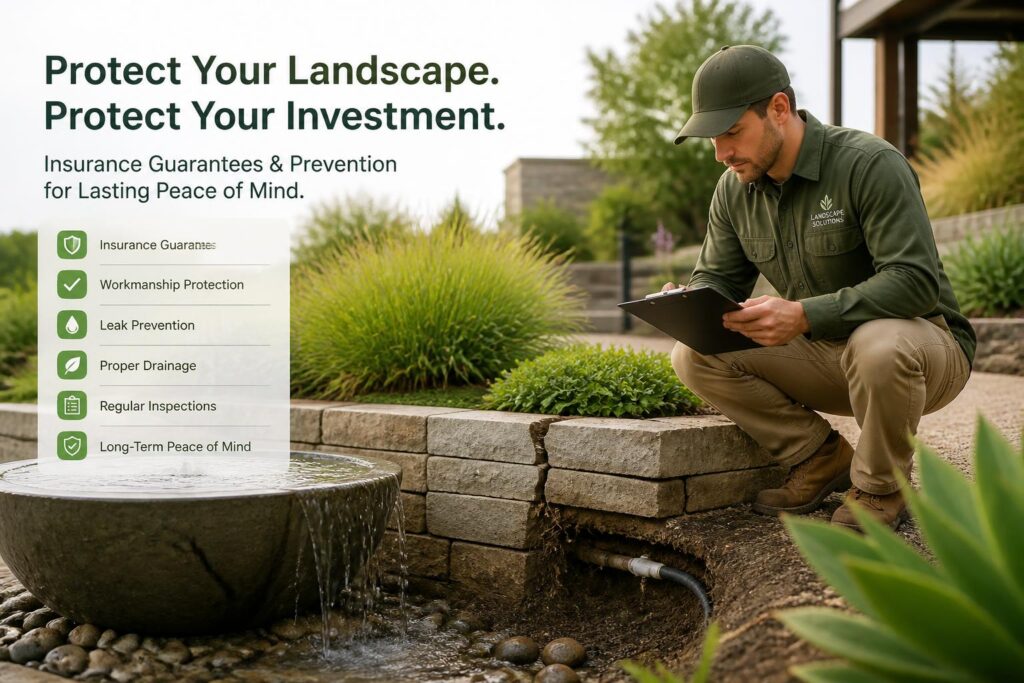
Sur un chantier paysager, un muret qui fissure, une canalisation percée ou un bassin qui fuit peut vite dépasser le simple incident technique. La responsabilité civile et la gestion des risques sur les chantiers paysagers servent à cadrer qui répond du dommage, quelle garantie intervient et quelles mesures de prévention auraient dû être mises en place.
Responsabilité civile du paysagiste : de quoi parle-t-on vraiment ?
La responsabilité civile d’un paysagiste ne couvre pas une seule situation. Elle dépend de l’activité exercée, du moment où le dommage survient et du rôle tenu auprès du client, qu’il s’agisse d’un exécutant, d’un conseiller, d’un assistant à maîtrise d’ouvrage ou d’un maître d’œuvre.
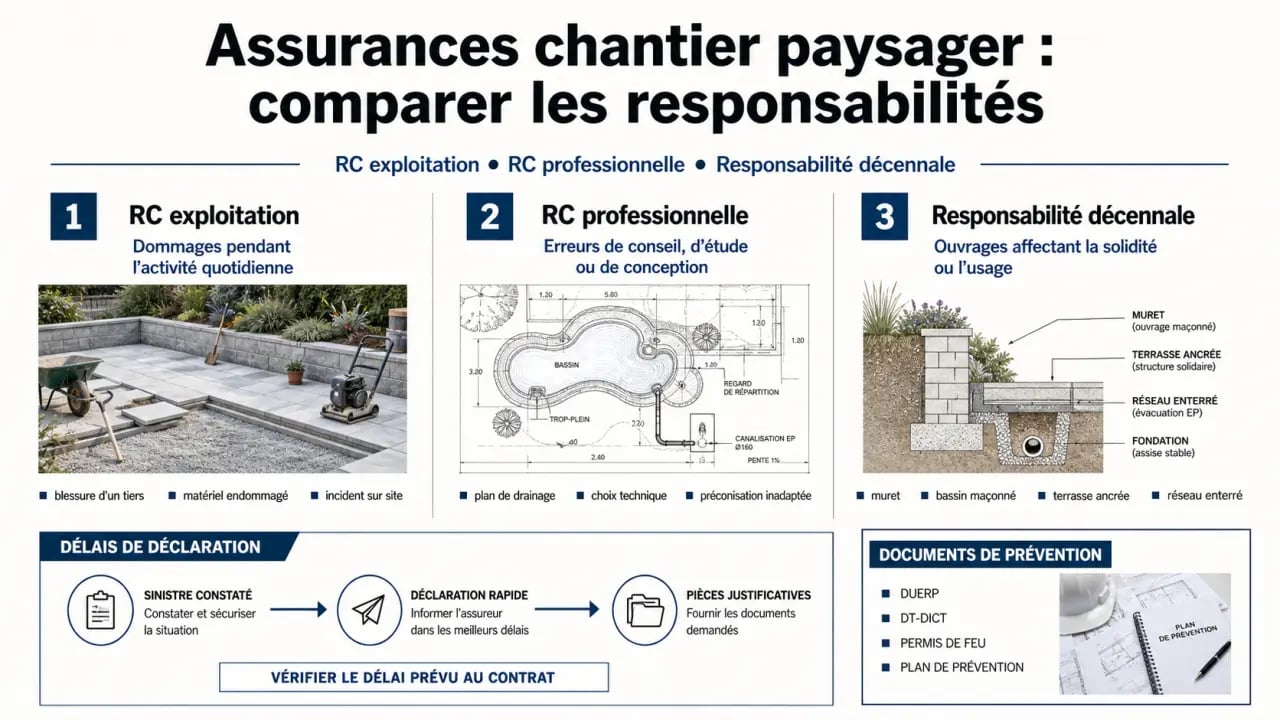
RC exploitation et RC professionnelle : deux usages distincts
La responsabilité civile exploitation concerne les dommages causés dans la vie courante de l’entreprise, par exemple un dégât matériel chez un client pendant une intervention ou une blessure provoquée par le matériel de chantier. La responsabilité civile professionnelle vise plutôt les conséquences d’une erreur, d’un conseil inadapté, d’un défaut de conception ou d’une mission mal exécutée.
Pour un architecte-paysagiste, la distinction devient importante dès que les prestations incluent de la conception, des plans, du suivi de travaux, de l’urbanisme ou de l’assistance à maîtrise d’ouvrage. Plus la mission influe sur les choix techniques, plus le risque de mise en cause augmente. C’est ce périmètre qu’il faut lire en détail avant de signer.
Le cas particulier de la responsabilité décennale
La responsabilité décennale peut s’appliquer lorsque les travaux relèvent de la construction et que le dommage compromet la solidité de l’ouvrage ou le rend impropre à sa destination. Elle court pendant 10 ans à partir de l’achèvement des travaux. Un muret de soutènement qui s’effondre, un bassin en dur fissuré ou un aménagement extérieur qui s’affaisse peuvent donc relever d’une garantie différente d’une simple RC.
RC seule ou RC avec décennale : comparer selon les missions
Le bon contrat n’est pas celui qui empile les garanties, mais celui qui colle au périmètre réel de l’activité. Un paysagiste qui réalise uniquement de l’entretien n’a pas le même profil de risque qu’une entreprise qui conçoit des aménagements minéraux, pilote des sous-traitants ou intervient en maîtrise d’œuvre.
| Garantie | Quand elle sert | Exemples de situations |
|---|---|---|
| RC exploitation | Pendant l’activité quotidienne de l’entreprise | Dommage matériel chez un client, blessure sur chantier, dégradation accidentelle |
| RC professionnelle | En cas d’erreur, de faute ou de réclamation liée à la prestation | Conseil inadapté, défaut de conception, mauvaise coordination |
| Responsabilité décennale | Pour certains ouvrages relevant de la construction | Muret de soutènement, bassin en dur, affaissement d’une construction extérieure |
| Défense recours | Pour être accompagné lors d’un litige | Réclamation client, expertise contradictoire, recherche d’une issue amiable |
Avant de signer, il faut vérifier les missions expressément couvertes : plantations, terrassements, VRD, aménagements minéraux, conseil, urbanisme, maîtrise d’œuvre partielle ou totale. Certaines offres excluent des activités dès qu’elles touchent à la structure, aux réseaux ou à la direction de travaux. Pour approfondir les solutions adaptées aux métiers du paysage, il peut être utile de consulter cette page au moment de comparer les garanties.
Sinistres typiques : les risques qui coûtent cher sur un chantier paysager
Les sinistres les plus sensibles ne sont pas toujours les plus spectaculaires. Ils apparaissent souvent après réception, quand l’eau circule mal, qu’un ouvrage travaille ou qu’un réseau endommagé révèle une erreur de repérage. Dans ce type de chantier, un défaut mineur peut vite devenir une réclamation lourde.
Infiltrations, fissures et ouvrages extérieurs
Dans les sinistres déclarés, 42% sont dus à l’infiltration par inétanchéité et 11% à des fissures. Sur un chantier paysager, cela peut concerner un bassin d’agrément, une terrasse, un mur, une dalle ou un ouvrage enterré mal drainé.
Un bon réflexe consiste à raisonner comme avec un filet de sécurité : chaque point faible doit être repéré avant qu’il ne provoque un dommage. Pentes, évacuations, joints, drainage, interfaces avec le bâti, accès machines et zones de stockage forment une trame technique. Si une zone est négligée, le défaut d’exécution peut se transformer en litige, puis en procédure.
Réseaux, points chauds et risques corporels
Les travaux à proximité des réseaux aériens, enterrés ou subaquatiques exigent une vigilance particulière. Une canalisation percée dans un jardin, un câble touché lors d’un terrassement ou une intervention sans repérage suffisant peuvent entraîner des dommages matériels, immatériels et parfois corporels.
Les travaux par points chauds, comme le meulage, la découpe ou la soudure, exposent aussi à l’incendie et à l’explosion. La pose de dallage et de pavage ajoute d’autres risques, notamment les troubles musculosquelettiques liés au portage et le risque chimique associé à la silice cristalline.
Prévention : transformer l’assurance en dispositif de pilotage
L’assurance intervient après le sinistre, mais la gestion des risques commence avant l’ouverture du chantier. Elle repose sur des documents, des contrôles et une organisation d’équipe assez claire pour être appliquée sur le terrain. C’est cette discipline qui limite les écarts et les mauvaises surprises.
Les documents à ne pas traiter comme de simples formalités
Le DUERP structure l’évaluation des risques professionnels. La DT-DICT est nécessaire lors de travaux à proximité des réseaux aériens, enterrés ou subaquatiques. Le permis de feu s’impose dès que des travaux par points chauds sont réalisés. Ces documents ne sont pas seulement administratifs : ils prouvent que le risque a été identifié et encadré.
Former les équipes aux scénarios réels
Posters de chasse aux risques, vidéos de sensibilisation, briefings de chantier et retours d’expérience aident à rendre la prévention concrète. Un compagnon retiendra mieux le risque d’un réseau enterré s’il visualise le scénario : terrassement, absence de repérage, percement, arrêt du chantier, réclamation du client et déclaration à l’assureur.
Déclarer un sinistre et choisir un assureur : les points décisifs
En cas de mise en cause officielle, le délai compte. La déclaration doit être faite dans les 5 jours ouvrés à compter de la découverte. En cas de procédure judiciaire, le délai se resserre à 48h. Plus la déclaration est documentée, plus l’analyse technique et juridique peut démarrer vite.
Les pièces utiles sont généralement le contrat, les devis, plans, échanges avec le client, photos, procès-verbal de réception, réserves éventuelles, factures et courriers de réclamation. Une déclaration de sinistre en ligne peut faciliter le suivi, mais elle ne remplace pas la qualité du dossier transmis.
Au moment de comparer les assurances, regardez aussi l’accompagnement : garantie défense recours, juristes spécialisés, réseau d’avocats experts, capacité à rechercher une issue amiable. Certains acteurs annoncent environ 46 000 dossiers sinistres en cours, près de 50% d’issue amiable, plus de 100 juristes spécialisés et une centaine d’avocats experts. Ces éléments comptent autant que le prix, surtout pour une entreprise exposée à la maîtrise d’œuvre.
Enfin, la tarification doit être lue avec le périmètre couvert : chiffre d’affaires, nature des missions, part de conseil, part de travaux, chantiers en cours, franchises et exclusions. Un cas combinant 70% d’assistance à maîtrise d’ouvrage et 30% de maîtrise d’œuvre ne se traite pas comme une activité d’entretien classique. C’est cette précision qui permet de sécuriser l’entreprise sans payer pour une couverture mal ajustée.
{« @type »: »Article », »@context »: »https://schema.org », »headline »: »RC exploitation, décennale et prévention : les garanties à vérifier sur un chantier paysager », »inLanguage »: »fr-FR », »description »: »Sur un chantier paysager, un muret qui fissure, une canalisation percée ou un bassin qui fuit peut vite dépasser le simple incident technique. La responsabilité civile et la… »}