Pour un courtier en assurance auto, la responsabilité civile professionnelle n’est pas une simple protection de confort. Elle conditionne l’exercice serein de l’activité. Elle couvre les conséquences financières d’une erreur de conseil, d’une omission, d’une négligence ou d’un manquement dans la relation avec un client ou un partenaire assureur.
Sommaire
ToggleCe que couvre vraiment la RC Pro d’un courtier en assurance auto
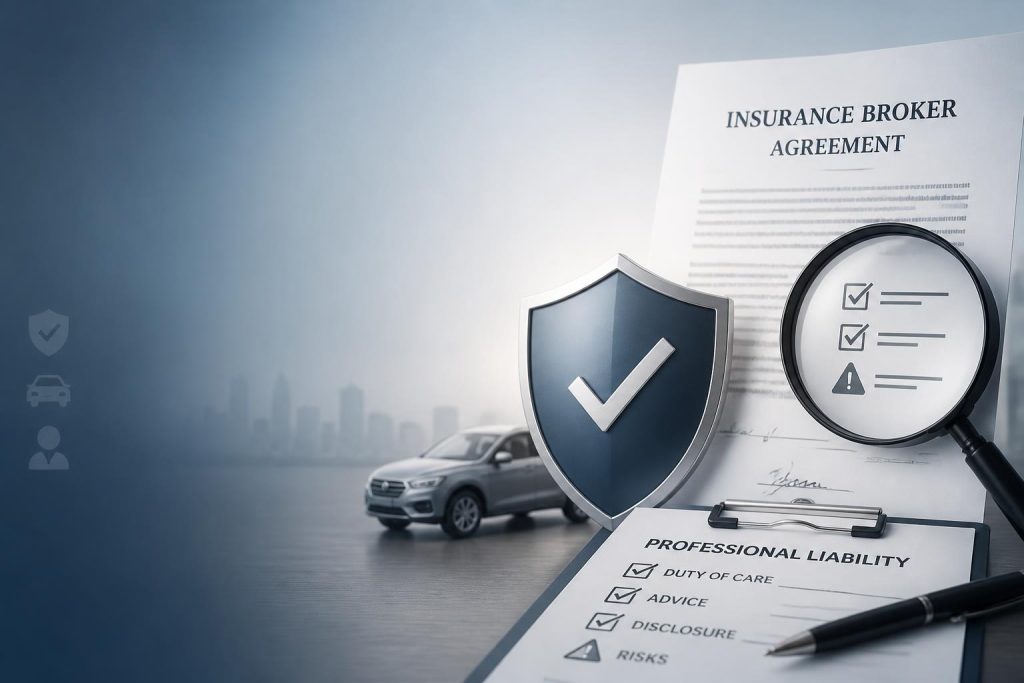
La responsabilité civile professionnelle, souvent appelée RC Pro ou RCP, intervient lorsque la prestation du courtier cause un préjudice à un tiers. Dans le courtage auto, le risque est très concret : mauvaise analyse du profil conducteur, garantie inadaptée, information incomplète sur une exclusion, oubli d’une option essentielle ou retard dans la transmission d’un dossier.
Une protection centrée sur l’acte de conseil
Le contrat vise d’abord la responsabilité liée à votre métier d’intermédiaire en assurance. Si un client estime avoir subi un préjudice financier parce qu’il a été mal orienté, il peut mettre en cause votre cabinet. La RC Pro peut alors prendre en charge les frais de défense, les dommages et intérêts, ainsi que certains dommages immatériels, notamment lorsqu’une erreur professionnelle a entraîné une perte financière.
Qui est couvert par le contrat ?
Selon le contrat souscrit, la couverture peut concerner la société, le dirigeant dans l’exercice de ses fonctions, les salariés, les collaborateurs et parfois certains mandataires. Il faut toutefois vérifier avec précision les personnes assurées, les activités déclarées et le périmètre géographique. Un courtier spécialisé en assurance auto n’a pas la même exposition qu’un cabinet généraliste ou qu’un intermédiaire qui cumule assurance, crédit et gestion de flotte.
Une obligation réglementaire liée à l’ORIAS
La RC Pro est obligatoire pour les courtiers et intermédiaires en assurance. L’attestation d’assurance fait partie des éléments attendus pour exercer légalement et rassurer les partenaires assureurs. Elle est liée à l’immatriculation auprès de l’ORIAS, qui encadre l’accès à la profession.
Pourquoi l’attestation est stratégique
L’attestation ne sert pas seulement à cocher une case administrative. Elle prouve que votre activité est assurée pour les risques professionnels déclarés. Elle peut être demandée par l’ORIAS, par un assureur partenaire, par un réseau de distribution ou par un client professionnel qui veut vérifier votre conformité. Certains parcours permettent d’obtenir une attestation rapidement, parfois en quelques minutes après validation du dossier.
Le risque en cas d’absence de RC Pro
Sans couverture adaptée, le courtier supporte directement les frais de défense et les éventuelles indemnités. Le risque n’est pas seulement financier : il peut aussi bloquer une immatriculation, fragiliser un partenariat ou exposer le dirigeant à une perte de crédibilité. Dans une activité réglementée, l’assurance professionnelle protège autant la trésorerie que la continuité commerciale.
Les situations de mise en cause les plus sensibles
Un litige naît rarement d’une seule erreur spectaculaire. Il vient souvent d’un enchaînement : un besoin client mal reformulé, une garantie sélectionnée trop vite, une exclusion non expliquée, puis un sinistre auto qui révèle la faille. C’est précisément dans ces zones grises que la RC Pro prend tout son sens.
- Défaut de conseil : le client estime que le contrat proposé ne correspondait pas à son profil ou à son usage du véhicule.
- Omission ou négligence : une information importante n’a pas été transmise à l’assureur ou à l’assuré.
- Erreur de montage : une garantie, une franchise ou un plafond a été mal paramétré dans le dossier.
- Manquement contractuel : le courtier n’a pas respecté une obligation prévue dans sa mission.
- Atteinte à la confidentialité : des informations personnelles ou contractuelles ont été divulguées par erreur.
Un bon réflexe consiste à penser votre contrat comme l’axe central de votre cabinet. Autour de lui gravitent vos procédures de conseil, vos preuves écrites, vos échanges avec les assureurs et vos justificatifs clients. Si cet ensemble est mal aligné, chaque dossier devient plus fragile. À l’inverse, une RC Pro cohérente avec vos pratiques, vos volumes et vos spécialités auto transforme vos documents de travail en ligne de défense utile.
Pour les clients particuliers, il reste pertinent de distinguer votre assurance professionnelle de leur propre contrat automobile : ils peuvent par exemple souscrire une assurance auto chez cityautomarseille, tandis que votre RC Pro protège votre responsabilité de courtier dans le conseil, la présentation et le suivi du dossier.
RC Pro, RC exploitation, dirigeants : ne pas confondre les garanties
Beaucoup de contrats regroupent plusieurs briques, mais leurs rôles ne sont pas interchangeables. Comparer seulement le prix mensuel peut conduire à négliger une sous-limite, une exclusion ou un plafond insuffisant.
| Garantie | Ce qu’elle couvre | Exemple pour un courtier auto |
|---|---|---|
| RC Pro | Les fautes, erreurs ou négligences liées à la prestation professionnelle | Mauvais conseil sur une garantie auto indispensable |
| RC exploitation | Les dommages causés dans la vie courante de l’entreprise | Un client se blesse dans vos locaux |
| Responsabilité des dirigeants | La mise en cause personnelle d’un dirigeant pour faute de gestion | Réclamation visant directement le gérant du cabinet |
| Cyber-risques | Les conséquences d’une attaque ou d’une perte de données | Fuite de documents clients ou reconstitution de données |
Les points techniques à relire avant de signer
Vérifiez les plafonds de garantie, les franchises, les sous-limites, la territorialité, les exclusions et la définition des dommages immatériels non consécutifs, parfois abrégés DINC. Le cumul entre RC Pro et RC exploitation doit aussi être compris : certains contrats prévoient un plafond global, d’autres distinguent mieux les enveloppes. Cette lecture évite de découvrir une limite au moment du sinistre.
Prix, souscription et choix d’un contrat adapté
Le tarif d’une RC Pro courtier dépend principalement du chiffre d’affaires, du statut juridique, de la taille du cabinet, des activités déclarées, du niveau de garantie, des options et de la franchise. Des offres d’entrée de gamme affichent parfois 56 € par mois, mais le prix seul ne dit rien de la qualité des garanties.
Comparer avec une logique de risque réel
Un jeune courtier indépendant n’aura pas les mêmes besoins qu’un cabinet structuré, qu’un réseau de mandataires ou qu’une structure travaillant avec des flottes automobiles. Le code NAF 66.22 Z est généralement associé aux activités des agents et courtiers d’assurance, mais il ne suffit pas à définir votre exposition. Ce sont vos missions concrètes, vos volumes de dossiers et vos engagements contractuels qui doivent guider le choix.
Les 3 étapes utiles pour sécuriser la souscription
- Décrire précisément l’activité : courtage auto, éventuelles autres branches, mandats, partenaires et chiffre d’affaires.
- Comparer les garanties : RC Pro, frais de défense, RC exploitation, responsabilité des dirigeants, cyber et protection juridique.
- Contrôler l’attestation : activités mentionnées, dates de validité, plafonds et conformité aux exigences ORIAS.
Une souscription en ligne peut être rapide, avec devis personnalisé et attestation immédiate selon les assureurs. L’essentiel reste de choisir une couverture lisible, cohérente avec votre pratique et capable d’absorber un litige sérieux sans mettre votre activité en tension.